RecargaPay: Pix Cartão e Conta

- 332.09K Avaliações
- 4,8
- Downloads
- 10.000.000+
 Análise de Mobxio
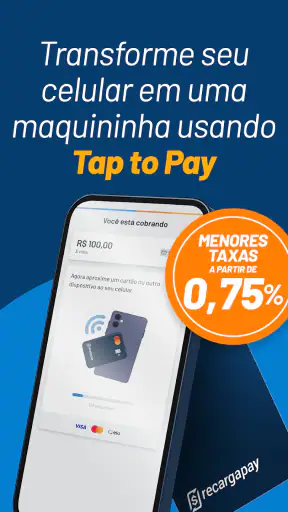
Eu vejo o RecargaPay como uma carteira financeira para quem quer resolver pagamentos do dia a dia sem alternar entre vários aplicativos. A proposta é reunir Pix, pagamentos com cartão de crédito, saldo digital e opções de investimento e empréstimo. Isso pode simplificar a rotina, mas também pede atenção: cada recurso tem suas próprias condições, e concentrar tudo em um app não significa que todas as operações sejam igualmente vantajosas.
Na minha experiência, o melhor jeito de começar é tratar o RecargaPay como uma ferramenta de pagamentos primeiro, explorando com calma o que mais faz sentido para você depois. O aplicativo é gratuito para baixar, pertence à categoria de finanças e é desenvolvido pela RecargaPay. Ele tem classificação para pessoas a partir de 16 anos, média de 4,8 baseada em cerca de 1,7 milhão de avaliações e mais de 10 milhões de instalações. Esses números mostram adoção ampla, mas não substituem conferir as condições de cada operação antes de confirmar uma transação.
Uma rotina simples para começar
Eu começaria configurando o acesso e conhecendo a tela inicial sem pressa. Como o app reúne funções diferentes, vale identificar onde ficam os pagamentos, a carteira e as áreas de crédito e investimento. Essa primeira exploração evita procurar uma opção no meio de uma compra urgente e ajuda a perceber quais recursos você realmente pretende usar.
Para um pagamento comum, o fluxo mais sensato é escolher a operação, revisar o valor e conferir os dados do destinatário antes de confirmar. No Pix, essa conferência é especialmente importante: nome, chave e quantia merecem uma última leitura, mesmo quando o pagamento parece rotineiro. Eu não trataria a rapidez do processo como motivo para pular essa etapa; alguns segundos de revisão valem mais do que tentar corrigir um envio feito para a pessoa errada.
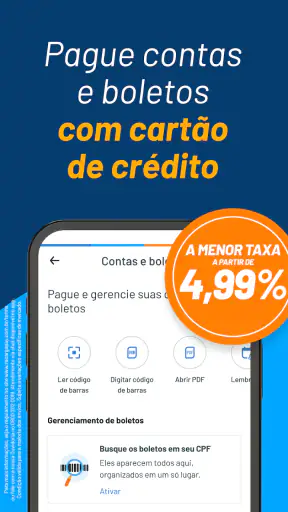
O diferencial que chama atenção é poder fazer Pix usando cartão de crédito. Isso pode ser útil quando a pessoa precisa transferir dinheiro e prefere não tirar o valor imediatamente do saldo disponível. Mas conveniência não é sinônimo de economia: antes de concluir, confira o custo total e as condições exibidas para aquela operação. Se a transferência pode esperar ou se você já tem saldo para pagar, compare com o Pix tradicional e escolha conscientemente.
Um cenário cotidiano ajuda a entender a escolha. Imagine que você está dividindo uma despesa com alguém e seu dinheiro está reservado para uma conta que vence em breve. Pagar via cartão pode preservar o saldo naquele instante, mas só é uma decisão razoável se você souber quanto a transação custa e conseguir administrar a fatura. Se não houver urgência, ou se o custo tornar a operação pouco atraente, usar o saldo ou outro meio de pagamento tende a ser mais simples.
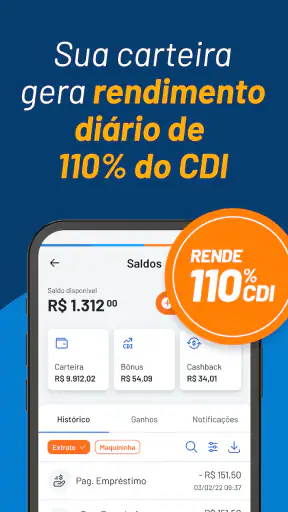
A carteira digital também pode servir como ponto de partida para acompanhar o dinheiro que você movimenta dentro do serviço. Eu a usaria para separar pagamentos feitos ali de gastos realizados em outros lugares, sem presumir que isso substitui um controle financeiro completo. Quem precisa de orçamento por categorias, planejamento mensal detalhado ou visão de contas externas talvez prefira manter uma planilha ou um aplicativo dedicado junto com o RecargaPay.
O que vale revisar antes de usar com frequência
Depois de entender o caminho de cada operação, eu verificaria com atenção as informações mostradas antes de autorizar pagamentos e serviços financeiros. Para um Pix com cartão, o ponto principal é o custo final; para um empréstimo, são as condições da oferta e o compromisso de pagamento; para um CDB, é preciso compreender prazo, liquidez e regras apresentadas no próprio produto. Não escolheria nenhum desses recursos apenas porque aparece perto de outras funções na mesma tela.
Também criaria um hábito de conferir o meio de pagamento selecionado antes da confirmação. Em uma carteira que reúne saldo e cartão, a diferença entre as fontes de dinheiro muda o efeito da operação no orçamento. Se o app mostrar uma opção de pagamento diferente da que você pretendia usar, pare e ajuste antes de seguir. Essa checagem é simples, mas reduz o risco de transformar uma transferência rápida em uma despesa que você não planejou.
Quando houver uma operação recorrente, eu evitaria confiar apenas na memória. Em vez disso, manteria uma pequena rotina pessoal: revisar o valor, validar o destinatário e verificar a forma de pagamento toda vez que iniciar a transação. Isso é mais seguro do que presumir que uma escolha anterior continuará adequada. Um pagamento feito para uma pessoa em um dia não deve virar automaticamente um modelo para qualquer situação futura.
O aplicativo foi lançado em 17 de dezembro de 2012 e sua versão atual é a 5.11.17. A compatibilidade indicada começa no Android 7.0, o que amplia o acesso para aparelhos que não são recentes. Ainda assim, eu manteria o app atualizado quando possível: em aplicativos financeiros, usar uma versão atual ajuda a acompanhar melhorias e mudanças de interface. A disponibilidade para iOS não está incluída nessa informação de compatibilidade, então não presumiria que os requisitos são iguais nas duas plataformas.
Outro cuidado é distinguir saldo disponível de crédito. Ter acesso a uma carteira e a uma opção de empréstimo no mesmo serviço pode deixar a navegação conveniente, mas crédito continua sendo dívida, não dinheiro extra. Eu só avaliaria um empréstimo depois de entender o valor total a pagar e de comparar a proposta com alternativas. Se a necessidade for pontual e puder ser resolvida adiando uma compra ou usando recursos próprios, assumir uma obrigação financeira pode não ser a melhor saída.
Atalhos úteis sem depender de truques
O ganho de velocidade mais confiável vem de repetir um processo organizado, não de procurar funções secretas. Eu faria os pagamentos em um momento em que pudesse conferir a tela com calma, em vez de iniciá-los andando ou conversando. Para operações frequentes, vale ter os dados necessários à mão e seguir sempre a mesma sequência de revisão: destinatário, valor, origem do pagamento e confirmação.
Uma boa prática para quem usa o Pix com cartão é decidir previamente em quais situações esse recurso merece ser considerado. Por exemplo, pode fazer sentido quando preservar o saldo é importante naquele momento e o custo da operação foi avaliado. Não o usaria por padrão para todo Pix. Essa regra pessoal evita que a conveniência transforme uma opção excepcional em hábito caro ou incompatível com o planejamento da fatura.
Também separaria a exploração de produtos financeiros do momento de pagar algo urgente. Se você quer conhecer o CDB ou avaliar um empréstimo, faça isso com tempo para ler as condições, em vez de decidir durante outra tarefa. Essa separação reduz escolhas impulsivas e deixa mais claro que pagamento, investimento e crédito atendem a objetivos diferentes. O fato de estarem reunidos não torna prudente contratar tudo.
Para controlar melhor o uso, eu anotaria fora do app qualquer compromisso importante ligado às operações feitas nele. Um lembrete no calendário ou no método de orçamento que você já usa pode ajudar a acompanhar uma fatura ou uma data relevante, sem depender de supor que a carteira vai organizar toda a vida financeira por você. É uma forma prática de combinar a agilidade do serviço com um sistema pessoal que talvez já funcione bem.
O contraste com alternativas mais tradicionais é claro. Um banco costuma ser a escolha natural para quem quer manter pagamentos e relacionamento bancário no mesmo lugar; um app focado apenas em transferências pode ser mais direto para quem só precisa de Pix. O RecargaPay fica mais interessante para quem valoriza reunir carteira, Pix com cartão e outros produtos financeiros numa única experiência. Em troca dessa amplitude, é preciso prestar mais atenção ao contexto e às condições de cada função.
Onde a conveniência encontra seus limites
Ter muitas ferramentas no mesmo aplicativo não garante que ele seja a melhor escolha para todos. Se você quer apenas transferir valores usando saldo e já está satisfeito com o aplicativo do seu banco, instalar outra carteira pode acrescentar uma etapa em vez de removê-la. Também pode não ser a opção ideal para quem prefere evitar operações de crédito ou não quer acompanhar condições diferentes para cada serviço.
O Pix com cartão merece uma avaliação especialmente cuidadosa. Ele oferece uma alternativa para quem precisa movimentar dinheiro sem usar saldo naquele instante, mas a possibilidade de pagar com crédito pode facilitar decisões que pressionam o orçamento depois. Eu o reservaria para situações em que a necessidade é clara, o custo foi conferido e a fatura cabe no planejamento. Para transferências rotineiras sem urgência, comparar com o Pix pago diretamente com saldo é uma escolha mais prudente.
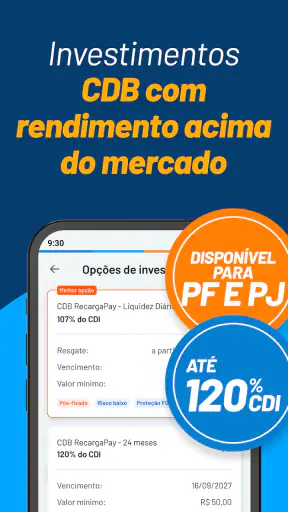
Investir por meio do app também não elimina a necessidade de entender o produto. Um CDB pode interessar a quem procura uma opção de renda fixa, mas a decisão precisa levar em conta as condições específicas apresentadas para aquele investimento e se elas combinam com o prazo em que você pode deixar o dinheiro aplicado. Quem procura análise ampla de carteira, planejamento de longo prazo ou ferramentas avançadas pode preferir uma plataforma voltada especificamente a investimentos.
O mesmo vale para empréstimos: a facilidade de encontrar a opção no celular não deve substituir a comparação. Eu olharia o custo total, a parcela e o impacto no orçamento antes de aceitar qualquer proposta. Se essas informações não forem claras para você naquele momento, o melhor é interromper a contratação e revisar com calma. Um serviço útil é aquele que ajuda a executar uma decisão ponderada, não o que leva a confundir rapidez com adequação.
Na prática, a experiência depende da disciplina de quem usa. A variedade de opções pode economizar trocas entre aplicativos, mas também aumenta o número de decisões que precisam ser feitas com atenção. Para mim, a melhor combinação é usar a carteira para operações pontuais e convenientes, manter um método próprio para acompanhar gastos e reservar crédito e investimento para momentos em que você possa avaliar os detalhes sem pressa.
Para quem eu recomendaria
Eu recomendaria o RecargaPay a quem quer uma carteira digital com mais possibilidades do que apenas transferir dinheiro e tem interesse concreto em usar Pix com cartão, explorar um CDB ou conhecer uma oferta de empréstimo. A proposta pode ser útil para quem organiza pagamentos pelo celular e prefere ter essas opções reunidas. O app é gratuito para baixar, mas isso não significa que todas as transações e produtos sejam isentos de custos; a tela de confirmação e as condições específicas devem orientar cada escolha.
Já quem procura somente um jeito simples de enviar Pix talvez fique melhor com a solução que já usa no banco, sobretudo se não pretende recorrer aos demais recursos. Pessoas que têm dificuldade para controlar compras no crédito também deveriam ser cautelosas com o Pix pago dessa forma. E quem precisa de ferramentas detalhadas de orçamento ou investimento deve considerar complementar a carteira ou escolher uma solução especializada para essas tarefas.
Minha conclusão é favorável, com uma ressalva importante: o valor do RecargaPay está em juntar caminhos financeiros úteis, mas a responsabilidade de comparar cada operação continua sendo do usuário. Eu começaria pelos pagamentos mais simples, aprenderia a conferir a origem do dinheiro e só depois avaliaria crédito ou investimento. Com esse ritmo, o app pode ser uma opção prática para a rotina; sem essa atenção, a mesma variedade que facilita o acesso pode tornar mais fácil aceitar uma operação que não combina com o seu momento.
Um teste prático para decidir se combina com sua rotina
Eu faria uma avaliação simples durante alguns dias: escolheria uma necessidade real, como pagar uma despesa compartilhada, e compararia o Pix com saldo ao Pix com cartão antes de confirmar. Não é preciso transferir dinheiro só para testar. Basta observar qual caminho corresponde ao objetivo, checar o valor final e decidir se a conveniência compensa. Esse exercício mostra se a carteira resolve uma lacuna concreta ou apenas duplica uma função que seu banco já atende bem.
Para quem recebe ou envia pagamentos com frequência, uma rotina consistente também ajuda a evitar confusão entre despesas pessoais e movimentações feitas para outras pessoas. Eu anotaria a finalidade de cada transferência relevante no meu controle habitual, em vez de depender apenas do histórico do app para lembrar por que o valor saiu. É um pequeno passo que torna mais fácil revisar o orçamento e identificar se o uso do cartão está se tornando recorrente.
Em resumo, eu escolheria o RecargaPay quando a combinação de carteira e alternativas de pagamento tiver utilidade real, não apenas por reunir produtos em uma tela. A experiência tende a servir melhor a quem compara condições, mantém controle próprio e usa crédito com intenção. Para quem quer só um Pix básico, o banco atual pode continuar sendo a opção mais direta; para quem busca uma central financeira compacta, vale explorar o app com calma e avançar função por função.
Perguntas frequentes sobre RecargaPay: Pix Cartão e Conta
O que é o RecargaPay: Pix Cartão e Conta?
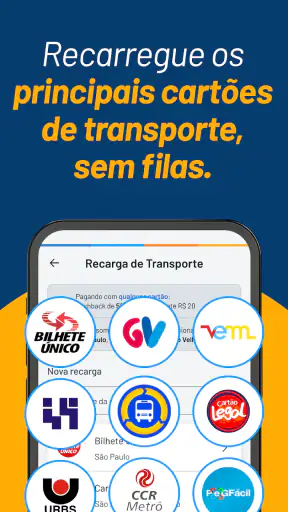
O RecargaPay é um aplicativo financeiro que reúne serviços como pagamentos via Pix, pagamentos de contas e recargas de celular, além de recursos de conta e cartão sujeitos à disponibilidade e à aprovação. A oferta de funções pode variar conforme o perfil do usuário, a região e as condições vigentes. Antes de usar, confira no próprio app quais serviços estão disponíveis e leia as tarifas e regras aplicáveis.
É possível fazer Pix com cartão de crédito pelo RecargaPay?
O aplicativo pode oferecer a opção de pagar um Pix usando cartão de crédito, mas essa modalidade pode envolver tarifas, limites e condições diferentes das de uma transferência feita com saldo em conta. A disponibilidade também pode depender do cartão e da análise realizada pelo serviço. Antes de confirmar, revise o valor total, eventuais encargos, o número de parcelas e a data de cobrança para evitar surpresas na fatura.
O RecargaPay cobra tarifas para pagamentos e outros serviços?
Algumas operações podem ser gratuitas, enquanto outras podem ter tarifas ou custos associados — especialmente serviços que usam cartão de crédito ou oferecem parcelamento. Os valores e as regras podem mudar, portanto não é recomendável presumir que uma operação será sempre gratuita. Confira a tela de confirmação e as informações oficiais do aplicativo antes de concluir qualquer transação; ali devem aparecer os custos aplicáveis à operação escolhida.
O RecargaPay é seguro para guardar dinheiro e fazer pagamentos?
O RecargaPay oferece recursos de segurança para acessar a conta e realizar operações, mas nenhum aplicativo elimina todos os riscos. Baixe o app pela loja oficial, use uma senha forte, proteja o celular e nunca compartilhe códigos de acesso ou confirmação. Confira cuidadosamente o destinatário e os dados antes de enviar dinheiro. Para entender como o saldo é tratado, consulte os termos, as informações de proteção e as condições da conta no aplicativo.
O RecargaPay funciona em Android e iPhone? O que devo verificar antes de baixar?
O RecargaPay pode ser disponibilizado para Android e iOS, mas a compatibilidade depende do modelo do aparelho, da versão do sistema e dos requisitos atuais publicados na loja. Antes de baixar, confira o nome do desenvolvedor, as avaliações recentes, as permissões solicitadas e o espaço necessário. Também vale verificar se o app está disponível na sua região e se os serviços desejados podem exigir cadastro, validação de identidade ou aprovação.
O melhor de RecargaPay: Pix Cartão e Conta
Pontos a considerar sobre RecargaPay: Pix Cartão e Conta